不動産や事業用資産を所有している方にとって、毎年春頃に届く税金の通知は大きな関心事の一つです。その代表格である固定資産税とはどのような税金であり、一体どのように税額が算出されるのでしょうか。
総務省や地方自治体の公的資料、および不動産実務の基礎知識によると、固定資産税は土地や家屋、償却資産を所有している人に課される重要な地方税です。この記事では、毎年1月1日時点の所有状況に基づく課税の仕組みや、標準税率1.4%を用いた具体的な計算方法、見逃せない住宅用地の軽減措置、納税時期や都市計画税との違いまで、2026年現在の最新実務を踏まえてわかりやすく解説します。
固定資産税とは?制度の概要と課税の仕組みを基礎から解説
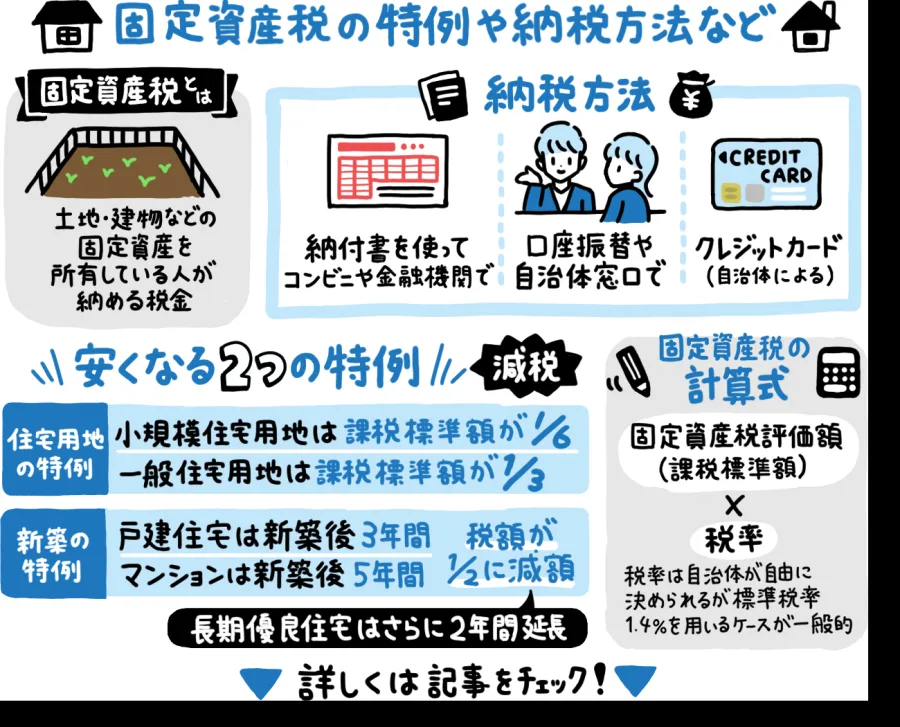
固定資産税とは、私たちの身の回りにある土地や家屋、および企業の工場設備などの償却資産を総称した「固定資産」に対して課される地方税です(地方税法第343条第1項)。歴史的には、戦前の地租や家屋税がシャウプ勧告を受け、1950年(昭和25年)の地方税法によって改組されて誕生したという経緯を持っています。
この税金は国税ではなく、資産が所在する市町村(東京都23区内においては都)が課税および徴収を行う地方自治体の貴重な財源となっています。行政サービスやインフラ整備を支える基盤であると同時に、不動産を所有し続ける限り毎年発生するランニングコストとして、すべての所有者が正しく理解しておくべき税制度です。
毎年1月1日時点が基準!課税対象となる資産と納税義務者
固定資産税の課税において最も重要な基準となるのが「毎年1月1日」というタイミングです。公式な制度解説によると、その年の1月1日時点において、固定資産登記簿などに所有者として登録されている個人または法人が、その年度の納税義務者となります。
もし年の途中で不動産を売買した場合、売主と買主の間で日割り計算などにより金銭的な精算を行うのが一般的な商習慣ですが、役所から送付される公式の納税通知書の名義および納税義務は、あくまで1月1日時点の所有者にあります。課税対象となる資産の主な内訳は以下の通りです。
- 土地:住宅地、田、畑、山林、雑種地など
- 家屋:住宅、店舗、事務所、工場、倉庫などの建物
- 償却資産:事業用の構築物、機械、装置、工具、器具、備品など(会社の備品や工場の機械設備など)
標準税率1.4%と具体的な計算方法のステップ
固定資産税の税額を算出するためには、まずベースとなる「固定資産税評価額」を把握する必要があります。この評価額は、国が定める「固定資産評価基準」に基づいて各市町村が3年ごとに見直しを行い決定するもので、実際の市場価格(時価)の約7割程度が目安とされています。
日本の多くの自治体では、地方税法で定められた「標準税率」を採用しています。具体的な計算方法と税率の基本構造は以下のようになります。
【固定資産税の基本計算式】
固定資産税額 = 固定資産税評価額 × 標準税率1.4%
例えば、固定資産税評価額が2,000万円の家屋と土地を所有している場合、計算式に当てはめると「2,000万円 × 1.4% = 28万円」となります。ただし、後述する様々な軽減措置が適用されるため、実際の納税額はこれよりも低くなるのが一般的です。また、市町村によっては財政状況等に応じて条例により1.4%とは異なる税率を定めることも認められています。
| 項目 | 内容・基準 | 備考・ポイント |
|---|---|---|
| 課税主体 | 市町村(東京23区は東京都) | 地方税法に基づく地方税 |
| 課税基準日 | 毎年1月1日時点 | この日の所有者がその年度の納税義務者となる |
| 標準税率 | 原則 1.4% | 自治体により条例で異なる場合あり |
| 主な対象資産 | 土地、家屋、償却資産 | 事業用機械や店舗・住宅などが対象 |
| 納税時期 | 年4回に分けて納付 | 自治体から届く納税通知書(4〜6月頃)で確認 |
住宅用地や新築住宅を対象としたお得な軽減措置の仕組み
固定資産税は不動産の評価額に一律で1.4%を掛け合わせると非常に高額になるため、住民の税負担を和らげるための強力な「軽減措置」が法律で用意されています。これらを正しく知っておくことが、不動産管理において極めて重要です。
まず土地(住宅用地)に対する特例として、戸建てやマンションなどの敷地(住宅用地)となっている部分については、面積に応じて課税標準額が大幅に引き下げられます。小規模住宅用地(200平方メートル以下の部分)であれば評価額の「6分の1」に、200平方メートルを超える一般住宅用地であっても「3分の1」に減額されます。
加えて、新築の住宅を建てた場合にも一定期間の税額が半額になる特例措置が適用されます。一般的な一戸建ての場合は新築後3年間、3階建て以上の耐火・準耐火建築物(マンションなど)の場合は新築後5年間にわたり、床面積120平方メートルまでの部分について固定資産税が2分の1に減額されます。
納税通知書の届く時期と年4回の納税スケジュール
固定資産税をいつ、どのように支払うのかというスケジュール感も把握しておかなければなりません。実務上、固定資産税の納税通知書は、自治体によって異なりますが、例年4月から6月頃にかけて所有者のもとへ郵送されます。
納税通知書には、その年度の評価額や税額、そして年4回に分かれた具体的な納期限が記載されています。一括で全額を支払うことも可能ですが、多くの自治体では以下のように年4回(四半期ごと)の分割納付が標準的な仕組みとなっています。
- 第1期:4月中〜末日から5月上旬頃(自治体による)
- 第2期:7月中〜下旬頃
- 第3期:12月中〜下旬頃
- 第4期:翌年2月中〜下旬頃
近年のキャッシュレス決済や口座振替の普及に伴い、スマートフォン決済アプリやクレジットカード、インターネットバンキングを活用して自宅から手軽に納付できる自治体も増えています。
都市計画税との違いとセットで課税される仕組み
固定資産税について調べる際、必ずと言っていいほどセットで登場するのが「都市計画税」です。これらは混同されやすいですが、明確な違いが存在します。
都市計画税は、都市計画事業や土地区画整理事業などの費用に充てるために課される目的税であり、原則として「市街化区域(都市計画法に基づく用途地域など)」に所在する土地や家屋を所有している人が対象となります。固定資産税と同様に毎年1月1日時点の所有者に課され、固定資産税の納税通知書の中で合算して請求されるのが一般的です。
税率は自治体ごとに異なりますが、最高制限として「0.3%」が定められており、多くの自治体で上限いっぱいあるいはそれに近い税率が設定されています。計算方法も基本的には固定資産税と同様に「評価額 × 税率(最高0.3%)」となり、住宅用地に対する独自の軽減措置(小規模住宅用地は3分の1など)も適用されます。
【固定資産税とは】に関するよくある質問(FAQ)
Q1:1月1日を過ぎてから土地や家屋を売却した場合、その年の固定資産税は誰が払うべきですか?
A1:法律上の納税義務者はあくまで「1月1日時点の所有者」であるため、役所から届く納税通知書の支払義務は売主にあります。ただし、実際の不動産売買の現場では、引き渡し日を基準にして日割り計算を行い、買主から売主へ金銭を補填する形で精算するのが慣例となっています。
Q2:固定資産税の評価額に納得がいかない場合、見直しを求めることはできますか?
A2:評価額に不服がある場合、3年に一度の評価替えが行われる年度の固定資産税の縦覧期間中に、市町村の窓口で「固定資産台帳」を閲覧し他の土地や家屋と比較することができます。さらに納得がいかない場合は、納税通知書を受け取った日の翌日から起算して3か月以内に、市区町村の「固定資産評価審査委員会」に対して審査の申し出を行うことが可能です。
Q3:家屋を取り壊して空き地にした場合、固定資産税はどう変わりますか?
A3:これまで適用されていた「住宅用地の特例(評価額が最大6分の1になる措置)」が受けられなくなるため、土地にかかる固定資産税が跳ね上がることがあります。家屋を解体する際は、税負担の変動についても事前にシミュレーションしておくことが重要です。
ここまで、固定資産税の基本的な定義から、毎年1月1日を基準とする課税の仕組み、標準税率1.4%を用いた計算手法、そして見逃せない住宅用地の軽減措置や都市計画税との関係まで詳しく解説してきました。
固定資産税とは、不動産を保有するすべての人にとって避けて通れない確実なランニングコストです。その一方で、特例措置や減額制度の条件を正しく把握し、納税通知書の内容を精査することで、無駄な支出を防ぎながら計画的な資金管理を行うことができます。所有する資産の状況に合わせて、日頃から正確な情報をキャッチアップし、適切な不動産経営やライフプランニングに役立ててください。