2026年現在、通勤や通学、趣味の足としてバイクの需要が高まる中、「過去の金融事故や債務整理の影響で通常のオートローン審査に通らない」という悩みを抱える人が増えています。そうした中で注目を集めているのが、バイク販売店が独自に分割払いの枠組みを提供する「自社ローン」という購入方法です。
本記事では、バイクの自社ローンとは何か、通常の銀行や信販会社によるローンとの違い、審査の仕組み、そして東京をはじめとする全国の販売店で利用する際のメリット・デメリットやトラブルを防ぐための注意点まで、購入前に知っておきたいリアルな実態を徹底的に解説します。
バイクの自社ローンとは?通常のローンとの決定的な違いと仕組み
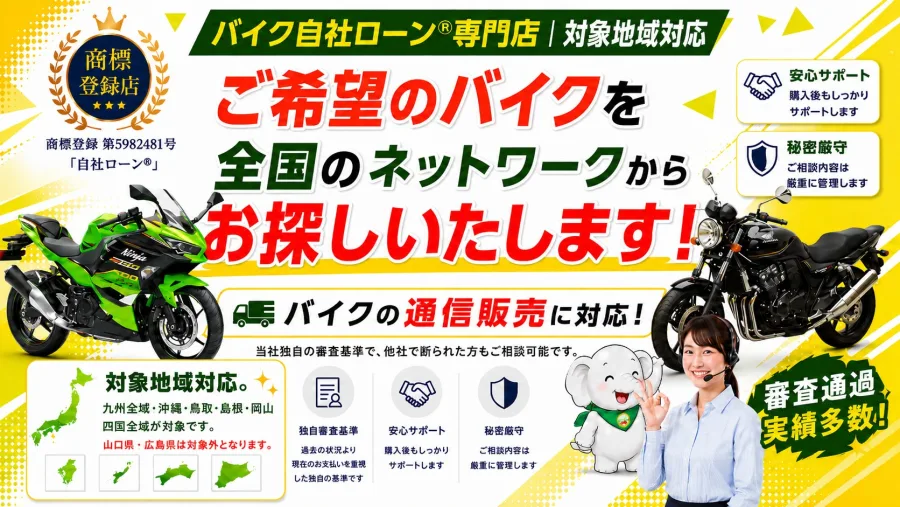
バイクを購入する際、一般的には銀行のマイカーローンや信販会社(オートローン会社)の審査を受けて契約を結びます。これに対し「自社ローン(自社分割)」は、信販会社を仲介せず、バイク販売店が直接購入代金を立て替えて分割払いに応じるシステムです。
通常のローンとの最大の違いは、審査を行う主体にあります。信販会社はCICやJICCといった信用情報機関のデータを参照し、過去の延滞や債務整理の有無(いわゆるブラックリスト状態)を厳しくチェックします。一方、自社ローンを取り扱う販売店は独自の基準で審査を行うため、外部の信用情報に左右されず、現在の安定した収入や就労状況をベースに判断が行われます。
なぜ審査に通りやすいのか?「審査なし」と言われる理由と本当の仕組み
インターネット上や広告などで「審査なしでバイクが買える」と表現されることがありますが、厳密に言えば審査が全くないわけではありません。販売店側も貸し倒れ(未回収)のリスクを避ける必要があるため、最低限の返済能力を確認する独自の審査は必ず行われます。
「審査が甘い」「通りやすい」と言われる本質は、過去の信用情報よりも「今の返済確実性」にフォーカスしている点にあります。例えば、過去にクレジットカードの遅延があった人でも、現在は正社員や安定したアルバイトとして働き、毎月の分割金を支払える収入証明や連絡先が確保されていれば、購入のハードルが大きく下がります。
【徹底比較】自社ローンと通常バイクローンのメリット・デメリット
自社ローンと通常のバイクローンには、それぞれ明確な特徴と違いが存在します。自身の状況に合わせてメリットとデメリットを正しく比較が必要です。
| 比較項目 | 自社ローン(自社分割) | 通常のオートローン(信販系・銀行系) |
|---|---|---|
| 審査基準 | 販売店の独自審査(現在の収入・人柄重視) | 信用情報機関のデータ照会(過去の履歴重視) |
| 対象者 | ローンブラック、フリーランス、パート・アルバイト | 安定した信用情報を持つ給与所得者など |
| 金利・手数料 | 法律上の金利なし(代わりに保証料や車両価格に上乗せ) | 年利2.5%〜10%程度の明確な金利が発生 |
| 支払い回数 | 比較的短期(6回〜24回程度が主流) | 長期(最大60回〜84回など柔軟) |
| 所有権 | 完済まで販売店にあるケースが多い | 完済まで信販会社またはディーラーにある |
表からも分かる通り、自社ローンは金利が発生しない代わりに、車両本体価格に手数料や保証料があらかじめ含まれている場合や、支払い回数が短期間に設定されているケースが一般的です。
東京など都市部における自社ローン対応バイク店の探し方と選び方
東京をはじめとする大都市圏では、多様なライフスタイルや交通事情に合わせてバイクを求める人が多い一方、生活コストや審査のハードルから通常のローンを組めずに困っている層も少なくありません。東京などの主要都市で自社ローンを取り扱うバイク店を探す際は、いくつかのポイントがあります。
最初に、単に「自社ローン対応」と謳うだけでなく、総額の支払額や保証人の要否、契約書面の透明性を明確に提示している信頼できる店舗を選ぶことが大切です。また、購入後のメンテナンスやアフターサービス、万が一の故障時の対応体制が整っている地域密着型の店舗や専門店を選ぶことで、購入後も安心してバイクに乗り続けることができます。
頭金なしや保証人は必要?自社ローン契約時の条件と気になる金利・手数料
「頭金なし(初期費用ゼロ)でバイクを購入したい」というニーズは高いですが、自社ローンにおいては店舗によって条件が異なります。リスクヘッジの観点から、総額の1割から3割程度の頭金を求められるケースもあれば、条件を満たせば完全頭金なしで対応してくれる販売店も存在します。
また、保証人についても重要な要素です。保証人なしで契約できるプランを用意している店もありますが、より確実に審査を通すためや安心材料として、安定収入のある保証人を立てることを条件とされることが多くあります。金利については、利息制限法に基づく「金利」という名目ではなく、「分割手数料」や「システム利用料」「保証料」という名目で総額に組み込まれる仕組みになっているため、契約前に必ず「総支払額がいくらになるのか」を確認することが必須です。
トラブルを防ぐ!バイク自社ローン契約前に必ず確認すべき注意点
自社ローンは便利な反面、信販会社が仲介しない分、販売店と購入者間でのトラブルに発展するケースもあります。特に注意すべきなのは、支払いが遅れた場合のペナルティや、車両の所有権に関する取り扱いです。
万が一、支払いが遅延した際の遅延損害金や、最悪の場合における車両の引き上げ条件について、契約書にどのように明記されているかを必ず確認してください。口頭の説明だけで契約を進めず、契約書面を隅々まで読み込み、不明な点はその場で質問することが、不要なトラブルを未然に防ぐ最大の防御策となります。
【バイク自社ローン】に関するよくある質問(FAQ)
Q1:自己破産や債務整理の経験があっても本当にバイクの自社ローンは組めますか?
A1:はい、過去の金融事故の履歴よりも現在の収入や支払い能力を重視する販売店であれば、審査に通る可能性は十分にあります。
Q2:自社ローンを利用して購入したバイクは、自分の名義になりますか?
A2:多くの販売店では、ローン完済までの間は車両の所有権が販売店側に留保されるか、完済後に名義変更を行う契約形態をとっています。
Q3:自社ローンを利用する際に保証人は絶対に必要なのですか?
A3:店舗や個人の収入状況によって異なります。保証人不要で対応可能なケースもありますが、雇用形態や収入によっては保証人を求められる場合が一般的です。
バイクの自社ローンは、過去の信用情報に不安がある人や、通常のオートローン審査に落ちてしまった人にとって、希望のバイクを手に入れるための心強い選択肢となります。しかし、通常のローンとは仕組みや手数料の発生方法が異なるため、目先の「審査の通りやすさ」だけに捉われず、総支払額や契約条件を慎重に見極めることが欠かせません。
自身の収入バランスに合った返済計画を立て、信頼できる販売店を選ぶことで、リスクを抑えながら安全にバイクライフをスタートさせることができます。
バイクの購入や選び方、メンテナンスに関する実際の様子を参考にしたい方は、以下の動画もご覧ください。